Domain unfollow.de kaufen?
Wir ziehen mit dem Projekt
unfollow.de um.
Sind Sie am Kauf der Domain
unfollow.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unfollow.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Kommunikation und Interaktion in der KindheitspädagogikKommunikation und Interaktion in der Kindheitspädagogik , In diesem Band werden neue Forschungsergebnisse und Erkenntnisse aus der Praxis zu den Themenfeldern Kommunikation und Interaktion in der Kindheitspädagogik zur Verfügung gestellt, damit sie für die professionelle Gestaltung von Schlüsselsituationen und verschiedene Formen des Austausches genutzt werden können. Im ersten Teil steht die Perspektive der Fachkräfte im Vordergrund, im zweiten Teil die der Kinder. Die Reihe Kindheitspädagogik und Familienbildung wird herausgegeben von Rita Braches-Chyrek, Irene Dittrich, Veronika Fischer und Elke Kruse. Studierende, Lehrende und pädagogische Fachkräfte finden in der Reihe elementare professionsrelevante Wissensbestände nachvollziehbar aufbereitet. , Ausbeulhammer > Handwerkzeuge , Erscheinungsjahr: 20240513, Produktform: Kartoniert, Titel der Reihe: Kindheitspädagogik und Familienbildung##, Redaktion: Braches-Chyrek, Rita~Dittrich, Irene, Seitenzahl/Blattzahl: 253, Abbildungen: 10 schwarz-weiße Abbildungen, 7 Tabellen, Keyword: Bildungsteilhabe; Diagnostik; Einführung; Elternarbeit; Erzieher; Erzieherinnen; Erziehungsarbeit; Frühkindliche Bildung studieren; Gespräche mit Eltern; Gesprächsführung mit Kindern; Grundschule; Grundschullehramt; Kindertagesbetreuung; Kindertagesstätte; Kita; Kommunikation mit Kindern; Konfliktgespräch; Lehrbuch; Soziale Arbeit studieren; Studium frühkindliche Bildung; Teamgespräche im Kindergarten; frühkindliche Bildung; kindliche Sexualität, Fachschema: Pädagogik / Kindergarten, Vorschulalter~Kommunikationswissenschaft, Fachkategorie: Sozialpädagogik~Kommunikationswissenschaft~Frühkindliche Pflege & Bildung, Bildungszweck: Für die Bachelor-Ausbildung oder äquivalente Ausbildungsgänge~Für die Graduierten- und Postgraduiertenausbildung~Lehrbuch, Skript, Warengruppe: TB/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 185, Breite: 121, Höhe: 20, Gewicht: 237, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heterozyklische Verbindungen: Synthetische Verfahren und biologische Aktivitäten, Taschenbuch von Archana Kapoor, Verlag Unser Wissen,Heterozyklische Verbindungen: Synthetische Verfahren Und Biologische Aktivitäten, Taschenbuch Von Archana Kapoor, Verlag Unser Wissen, 978-620-5-23731-1, Seitenanzahl: 6043,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
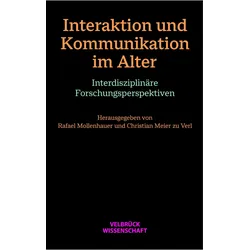
Interaktion und Kommunikation im Alter, Fachbücher von Rafael Mollenhauer, Christian Meier Zu VerlBefördert durch eine stetige Zunahme des Anteils älterer Menschen an der Gesamtbevölkerung erfährt das Thema Alter im deutschsprachigen Diskurs ein zunehmendes Interesse, das sich auch in einer stetig wachsenden Zahl sozial- und kulturwissenschaftlicher Auseinandersetzungen mit Phänomenen des Alterns widerspiegelt. Eine gerontologische Kommunikationsforschung zeichnet sich hingegen erst allmählich im interdisziplinären und internationalen Feld der Aging Studies ab. Dies nimmt der Band Kommunikation im Alter zum Anlass, aktuelle theoretische und empirische Arbeiten aus dem deutschsprachigen Raum zu versammeln, die die kommunikationstheoretischen Überlegungen der Aging Studies aufgreifen, neu kontextualisieren und weiterdenken. Die Beiträge des Bandes behandeln das Phänomen Altern aus soziologischer, kommunikationstheoretischer und -empirischer, linguistischer und auch gerontologischer Perspektive. Im ersten Teil rückt die Frage nach Möglichkeiten einer näheren Bestimmung von Kommunikation im Alter in den Fokus. In diesem Rahmen wird Alter nicht als statische, sondern als relationale Grösse entworfen, die im Alltag und in der Wissenschaft immer nur bis auf weiteres und kontextspezifisch bestimmbar ist. Im zweiten Teil wird die kontextuelle und kulturelle Variabilität von Alterskonzepten anhand empirisch fundierter Beiträge zu kultur-, milieu- und situationsspezifisch variierenden Auslegungen und Überwindungen von Altersgrenzen vertieft. Der dritte Teil widmet sich schliesslich interaktiven Dimensionen alterstypischer degenerativer Erkrankungen wie Demenz und fragt, wie intersubjektive Kommunikation unter diesen Bedingungen überhaupt möglich ist.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **

Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Anreizbasierter Austausch steuerungsrelevanter Informationen in Wertschöpfungsnetzwerken, Taschenbuch von Alexander Zipfel, Utzverlag GmbH,Anreizbasierter Austausch Steuerungsrelevanter Informationen In Wertschöpfungsnetzwerken, Taschenbuch Von Alexander Zipfel, Utzverlag Gmbh, 978-3-8316-5038-5, Seitenanzahl: 26664,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pflege lernen mit Fällen, Interaktion - Kommunikation - Ethik, Fachbücher von Sarah MicucciLernen mit Fällen - so werden Sie fit für jede Pflegesituation! In der generalistischen Pflegeausbildung werden Sie in vielen verschiedenen Praxisfeldern eingesetzt und müssen das Gelernte ständig neu hinterfragen. Damit Ihnen das gelingt, üben Sie in diesem Buch, Ihr Wissen individuell anzuwenden und lernen, wie Beziehungsaufbau mit Patienten, Bewohnern, An- und Zugehörigen gelingen kann. Sie lernen den Umgang mit Trauer, Verlust, Überforderung, interkultureller Kommunikation und vielem mehr. Dieses Buch begleitet Sie über die drei Jahre Ausbildungszeit und hilft Ihnen ganz besonders beim Aufbau von Pflegebeziehungen. Das Buch eignet sich für Pflege-Auszubildende.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommunikation und Interaktion in der KindheitspädagogikKommunikation und Interaktion in der Kindheitspädagogik , In diesem Band werden neue Forschungsergebnisse und Erkenntnisse aus der Praxis zu den Themenfeldern Kommunikation und Interaktion in der Kindheitspädagogik zur Verfügung gestellt, damit sie für die professionelle Gestaltung von Schlüsselsituationen und verschiedene Formen des Austausches genutzt werden können. Im ersten Teil steht die Perspektive der Fachkräfte im Vordergrund, im zweiten Teil die der Kinder. Die Reihe Kindheitspädagogik und Familienbildung wird herausgegeben von Rita Braches-Chyrek, Irene Dittrich, Veronika Fischer und Elke Kruse. Studierende, Lehrende und pädagogische Fachkräfte finden in der Reihe elementare professionsrelevante Wissensbestände nachvollziehbar aufbereitet. , Ausbeulhammer > Handwerkzeuge , Erscheinungsjahr: 20240513, Produktform: Kartoniert, Titel der Reihe: Kindheitspädagogik und Familienbildung##, Redaktion: Braches-Chyrek, Rita~Dittrich, Irene, Seitenzahl/Blattzahl: 253, Abbildungen: 10 schwarz-weiße Abbildungen, 7 Tabellen, Keyword: Bildungsteilhabe; Diagnostik; Einführung; Elternarbeit; Erzieher; Erzieherinnen; Erziehungsarbeit; Frühkindliche Bildung studieren; Gespräche mit Eltern; Gesprächsführung mit Kindern; Grundschule; Grundschullehramt; Kindertagesbetreuung; Kindertagesstätte; Kita; Kommunikation mit Kindern; Konfliktgespräch; Lehrbuch; Soziale Arbeit studieren; Studium frühkindliche Bildung; Teamgespräche im Kindergarten; frühkindliche Bildung; kindliche Sexualität, Fachschema: Pädagogik / Kindergarten, Vorschulalter~Kommunikationswissenschaft, Fachkategorie: Sozialpädagogik~Kommunikationswissenschaft~Frühkindliche Pflege & Bildung, Bildungszweck: Für die Bachelor-Ausbildung oder äquivalente Ausbildungsgänge~Für die Graduierten- und Postgraduiertenausbildung~Lehrbuch, Skript, Warengruppe: TB/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 185, Breite: 121, Höhe: 20, Gewicht: 237, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Heterozyklische Verbindungen: Synthetische Verfahren und biologische Aktivitäten, Taschenbuch von Archana Kapoor, Verlag Unser Wissen,Heterozyklische Verbindungen: Synthetische Verfahren Und Biologische Aktivitäten, Taschenbuch Von Archana Kapoor, Verlag Unser Wissen, 978-620-5-23731-1, Seitenanzahl: 6043,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Interaktion und Kommunikation im Alter, Fachbücher von Rafael Mollenhauer, Christian Meier Zu VerlBefördert durch eine stetige Zunahme des Anteils älterer Menschen an der Gesamtbevölkerung erfährt das Thema Alter im deutschsprachigen Diskurs ein zunehmendes Interesse, das sich auch in einer stetig wachsenden Zahl sozial- und kulturwissenschaftlicher Auseinandersetzungen mit Phänomenen des Alterns widerspiegelt. Eine gerontologische Kommunikationsforschung zeichnet sich hingegen erst allmählich im interdisziplinären und internationalen Feld der Aging Studies ab. Dies nimmt der Band Kommunikation im Alter zum Anlass, aktuelle theoretische und empirische Arbeiten aus dem deutschsprachigen Raum zu versammeln, die die kommunikationstheoretischen Überlegungen der Aging Studies aufgreifen, neu kontextualisieren und weiterdenken. Die Beiträge des Bandes behandeln das Phänomen Altern aus soziologischer, kommunikationstheoretischer und -empirischer, linguistischer und auch gerontologischer Perspektive. Im ersten Teil rückt die Frage nach Möglichkeiten einer näheren Bestimmung von Kommunikation im Alter in den Fokus. In diesem Rahmen wird Alter nicht als statische, sondern als relationale Grösse entworfen, die im Alltag und in der Wissenschaft immer nur bis auf weiteres und kontextspezifisch bestimmbar ist. Im zweiten Teil wird die kontextuelle und kulturelle Variabilität von Alterskonzepten anhand empirisch fundierter Beiträge zu kultur-, milieu- und situationsspezifisch variierenden Auslegungen und Überwindungen von Altersgrenzen vertieft. Der dritte Teil widmet sich schliesslich interaktiven Dimensionen alterstypischer degenerativer Erkrankungen wie Demenz und fragt, wie intersubjektive Kommunikation unter diesen Bedingungen überhaupt möglich ist.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.